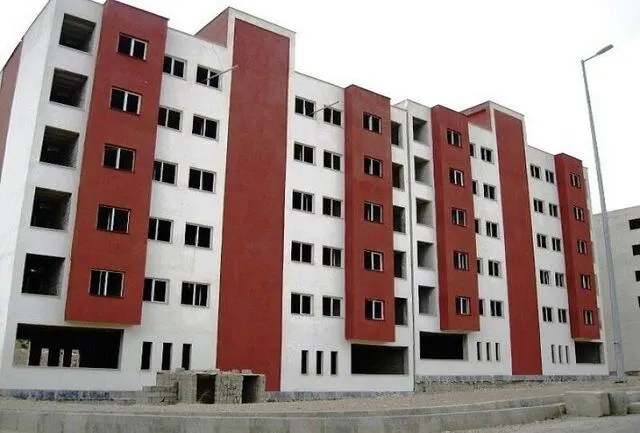
افزایش سهم مسکن در هزینههای خانوار و دشواری خانهدار شدن؛ آیا محدودیتهای تازه شهرکسازی، مسیر تأمین مسکن را دشوارتر میکند؟
نویسنده: محمد سلیمانی
در سالهای اخیر تهیۀ مسکن برای خانوادههای ایران بهخصوص جوانان به آرزویی دستنیافتنی تبدیل شده است. رشد چشمگیر قیمت زمین و مسکن در شهرها و بهویژه کلانشهرها، خرید یا اجارۀ مسکن را برای اکثر خانوادهها بسیار سخت کرده است. شناخت معضل مسکن و تلاش برای حل آن، فرصتی برای سیاستگذار فراهم میکند تا از فشار هزینهای بر خانوارها بکاهد.
از سوی دیگر باید توجه داشت علاوهبر اینکه بخش مسکن در درجۀ اول جزء نیازهای ضروری هر انسان است، در نگاه کلان، تقویت این بخش میتواند بهمثابۀ پیشرانی برای رشد اقتصادی عمل کند. رونق بخش ساختمان، زنجیرهای گسترده از فعالیتهای اقتصادی شامل صنایع فولاد و سیمان و مصالح ساختمانی و همچنین لوازم خانگی، حملونقل، خدمات فنی و مهندسی را تحت تأثیر قرار میدهد. بنابراین سرمایهگذاری در بخش مسکن علاوهبر پاسخگویی به یکی از اساسیترین نیازهای خانوار، میتواند به تحرک بخشهای مختلف اقتصاد و ایجاد اشتغال منجر شود.
علیرغم ظرفیتی که در این حوزه وجود دارد، آمارهای رسمی نشان بیانگر رکود عمیق در حوزۀ تشکیل سرمایۀ ثابت بخش ساختمان است. بنابر گزارش حسابهای ملّی مرکز آمار ایران، در سال ١۴٠۴ رشد تشکیل سرمایۀ ثابت در بخش ساختمان منفی ٢.٧ درصد بوده است. این عدد در بهار ١۴٠۵ و با تشدید جنگ ایران و آمریکا به منفی ٨.۴ درصد رسیده است. این ارقام متأسفانه بیانگر آسیب جدی وارد شده به بخش ساختمان و مسکن در دو سال اخیر است.
براساس گزارشهای اولیۀ هزینه و درآمد خانوار مرکز آمار، در سال ١۴٠۴ سهم هزینۀ مسکن از کل هزینههای خانوار شهری حدود ۴٢ درصد بوده است. هرچند جزئیات این آمار هنوز منتشر نشده است، اما براساس دادههای سالهای قبل، قابل پیشبینی است که سهم هزینۀ مسکن از کل هزینههای خانوار در کلانشهر تهران و همچنین برای دهکهای پایین درآمدی، عددی به مراتب بیشتر از ۴٢ درصد خواهد بود. همچنین سهم هزینۀ مسکن از هزینههای غیرخوراکی حدود ۵٧ درصد بوده است. بنابراین میتوان گفت بیش از نیمی از هزینههای خانوارهای شهری صرف اجاره یا خرید مسکن میشود. این درحالی است هزینۀ مسکن از کل هزینههای خانوار در کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD) تنها حدود ٢٠ درصد است. بنابراین تأمین مسکن مقرونبهصرفه برای دهکهای پایینِ درآمدی و ساکنان کلانشهرها نخستین اقدامی است که میتواند بخش زیادی از هزینههای اساسی خانوار را کاهش دهد.
شاخص دیگری برای ارزیابی وضعیت مسکن در کشور شاخص هزینۀ دسترسی به مسکن است. این شاخص نسبت قیمت متوسط یک واحد مسکونی به درآمد سالانه خانوار را اندازه میگیرد. در کشورهای توسعهیافته این شاخص معمولاً بین ۴ تا ۶ است؛ یعنی یک خانواده بهطور متوسط با ۴ تا ۶ سال درآمد کامل خود میتواند خانه بخرد. اما آخرین برآوردها از این نسبت برای ایران، عدد ١۵ سال را در سال ١۴٠٢ نشان میدهد که قطعاً در سه سال اخیر باتوجه به رشد چشمگیر قیمت زمین و مسکن، میتوان انتظار بیش از آن را در سال ١۴٠۵ داشت. البته این شاخص به معنای آن نیست که خانوار ایرانی صرفاً با ١۵ سال پسانداز میتواند خانهدار شود؛ بلکه این عدد میگوید اگر یک خانوادۀ متوسط ایرانی ١۵ سال «تمام درآمد خود» را نگه دارد آنگاه میتواند با قیمت متوسط مسکن، خانهای بخرد!
آمار تورم نیز ابعاد دیگری از فشار هزینهای در بخش مسکن را نشان میدهد. براساس آخرین گزارشهای مرکز آمار، تورم سالانۀ شاخص کل قیمت مصرفکننده در شهریور ١۴٠۵، حدود ٧۴ درصد است؛ درحالیکه تورم بخش مسکن (شامل مسکن، آب، برق، گاز و سایر سوختها) حدود ٣۶ درصد بوده است. بنابراین، باتوجه به ضریب اهمیت بخش مسکن در شاخص مصرفکننده، سهم تورم بخش مسکن از تورم کل حدود ١٣.۵ واحد درصد بوده است. این عدد پساز بخش خوراکیها و آشامیدنیها (با حدود ٣٢ واحد درصد) بیشترین سهم را از تورم کل دارد. یعنی میتوان گفت کالاهای خوراکی و مسکن دو پیشران اصلی برای تورمِ ایراناند.
در این وضعیت، دولت باید براساس وظایف قانونی خود، زمینهساز و تسهیلگر دسترسی مردم به مسکن باشد. از جمله براساس مادۀ ۵٠ قانون هفتم پیشرفت وزارت راه و شهرسازی موظف است برای ساخت مسکن حمایتی، زمینهای متعلق به دولت را که در محدودۀ شهرها قرار دارند و به بافت شهری متصلاند، به متقاضیان واگذار کند. همچنین این وزارتخانه مکلف است برای افزایش ظرفیت سکونتگاهیِ کشور به میزان دو دهم (٠.٢) واحد درصد از مساحت سرزمینهای با تراکم حداکثر شصت نفر در هکتار، اقدام و برنامهریزی کند.
علاوهبر تأمین زمین، تأمین مالی نیز نقشی کلیدی در تهیۀ مسکن برای خانوادهها دارد. مطابق مادۀ ۴ قانون جهش تولید مسکن، بانکها و مؤسسات اعتباری غیربانکی مکلف شدهاند حداقل بیست درصد از تسهیلات پرداختی خود را به بخش مسکن اختصاص دهند. بااینحال، گزارشهای منتشرشده از عملکرد این قانون نشان میدهد میان تکالیف قانونی و عملکرد واقعیِ شبکۀ بانکی فاصلۀ قابل توجهی وجود دارد. برای مثال، مجموع تکالیف تسهیلاتی شبکۀ بانکی برای پنج سال اجرای قانون جهش تولید مسکن حدود 3296 هزار میلیارد تومان برآورد شده بود. درحالیکه با تفکیک تسهیلات ودیعۀ مسکن از تسهیلات ساخت، رقم تسهیلات پرداختشده به بخش ساخت مسکن حدود ۳۳۰ هزار میلیارد تومان اعلام شد؛ رقمی معادل تقریباً ۱۰ درصد تکلیف پنجساله!
باوجود چالشهای بخش مسکن و همچنین باوجود وظایف قانونیِ دولت درجهت کاهش هزینۀ مسکن و تسهیل دسترسی مردم به مسکن، هیئت وزیران در مصوبۀ اخیر خود با عنوان «برنامۀ اقدام برای ساماندهی، پالایش عملکردی و تمرکززدایی از استانهای تهران و البرز» و با هدف پاسخگویی به چالشهای حیاتی نظیر آلودگی هوا، ناترازی منابع آب و انرژی و ترافیک مجموعۀ شهری تهران، ممنوعیت سهسالۀ صدور مجوز احداث شهرکهای مسکونی و شهرهای جدید را تصویب کرده است. علاوهبراین، در این مصوبه توسعۀ محدودۀ سکونتگاهها و افزایش ظرفیت جمعیتپذیری شهرها و روستاها با محدودیتهای جدی مواجه شده است.
این اقدام که موانع تازهای برای تأمین مسکن مورد نیاز شهروندان ایجاد میکند، میتواند به افزایش قیمت زمین و مسکن و درنتیجه بالاتر رفتن هزینۀ مسکن در این شهرها منجر شود. درواقع این مصوبه بدون پیشبینی ظرفیت جایگزین برای خانهدار کردن مردم، صرفاً با محدودکردن مسیرهای قانونی تأمین زمین و مسکن، خطر افزایش قیمت مسکن و تشدید تراکمفروشی را بههمراه دارد. همچنین با گرانترشدن مسکن و زمین، بخشی از تقاضای مسکن به سمت سکونتگاههای غیررسمی و ساختوسازهای خارج از ضوابط و قوانین هدایت میشود. این امر نیز در مرحلۀ بعد هزینههای اقتصادی، فرهنگی و اجتماعی بیشتری ایجاد میکند.
در شهریور سال ١۴٠١، رهبر شهید انقلاب در دیدار رئیسجمهور و اعضای هیئت دولت وقت، دربارۀ مسئلۀ مسکن فرمودند: «بخش مسکن یکی از اولویتهاست. مسکن خیلی مسئلۀ مهمّی است. اوّلاً خود حرکت در بخش مسکن، ایجاد اشتغال میکند. خود ورود در قضیۀ مسکن، برای یک تعداد زیادی از افرادی که کارشناس این مسائل هستند شغل ایجاد میکند. ثانیاً در مسئلۀ مسکن، ما وابستگی نداریم به خارج؛ زمینش مال خودمان است، مصالحش مال خودمان است، طرّاحی اینها مال خودمان است. بنابراین، به مسئلۀ مسکن باید رسید. ما در قضیۀ مسکن خیلی عقبیم، نتایجش را هم دارید میبینید: قیمت خانه و اجارۀ خانه سرسامآور است، مردم واقعاً در زحمتند. یکی از اولویتهای قطعی در مسائل اقتصادی، بخش مسکن است».
بااینحال علیرغم تأکیدات رهبر شهید انقلاب درموضوع مسکن و نیز علیرغم اینکه حضرت امام (ره) در نخستین پیام با مضمون اقتصادی خود فرمودند: «مشکل زمین باید حل شود و همۀ بندگان محروم خدا باید از این موهبت الهی استفاده کنند. همۀ محرومان باید خانه داشته باشند. هیچکسی در هیچگوشۀ مملکت نباید از داشتن خانه محروم باشد. بر دولت اسلامی است که برای این مسئلۀ مهم چارهای بیندیشد و بر همۀ مردم است که در این مورد همکاری کنند» به نظر میرسد دولت خواستۀ دیگری دارد. دولت که مطابق قانون اساسی باید زمینۀ داشتن مسکن متناسبِ نیاز هر فرد و خانوادۀ ایرانی را فراهم کند، بهجای استفاده از ظرفیتهای قانونی برای کاهش هزینههای زمین و مسکن، با بیتوجهی به این مقررات و حتی با تصویب مصوبههایی درجهت عکس آن، اندک امید خانهدارشدن ایرانیان را نیز از بین میبرد.
دیدگاهها ۰
برای نظر دادن درباره این مطلب و دیگر مطالب ثبت نام کنید یا اگر حساب دارید وارد شوید